Loading...
ক্ষুদ্রঋণ খাতে নতুন বিতর্ক
দেশের প্রায় ৪ কোটি ৭৩ লাখ ক্ষুদ্রঋণ সদস্য এবং প্রায় ৯৫ হাজার ৭২০ কোটি টাকার সঞ্চয়কে ঘিরে এই সিদ্ধান্তের প্রভাব ছোট কোনো গোষ্ঠীর মধ্যে সীমাবদ্ধ থাকবে না। তাই এটি কেবল কর আদায়ের বিষয় নয়; এর সঙ্গে জড়িয়ে আছে দরিদ্র মানুষের সঞ্চয়, আর্থিক অন্তর্ভুক্তি এবং দেশের ক্ষুদ্রঋণ ব্যবস্থার ভবিষ্যৎ।
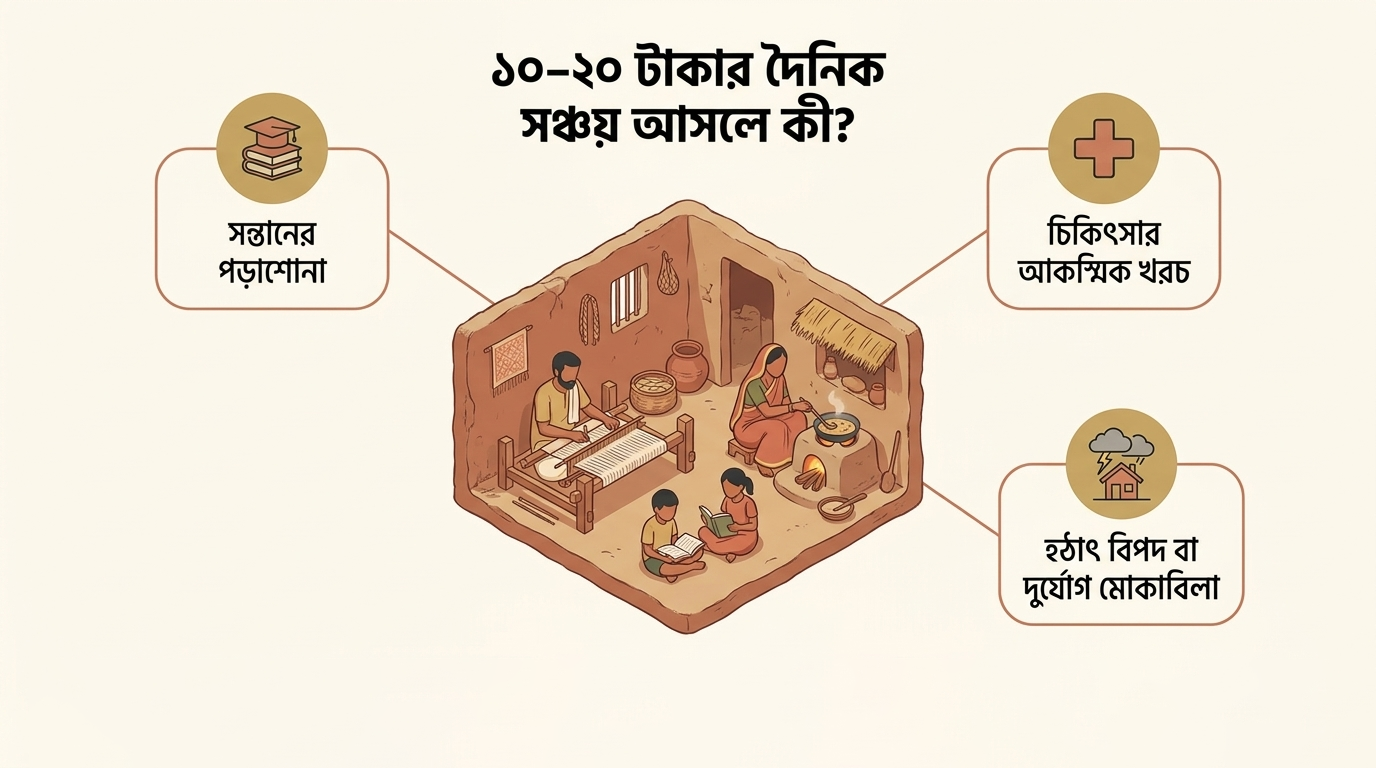
প্রতিদিন বা সপ্তাহে ১০–২০ টাকা করে সঞ্চয় করেন গ্রামের নিম্নআয়ের মানুষ। কেউ সঞ্চয় করেন সন্তানের পড়াশোনার জন্য, কেউ চিকিৎসার খরচ মেটাতে, আবার কেউ হঠাৎ বিপদে পরিবারের পাশে দাঁড়ানোর জন্য। ক্ষুদ্রঋণ প্রতিষ্ঠানের সদস্যদের এই ছোট ছোট সঞ্চয়ের ওপর নির্দিষ্ট হারে সুদও দেওয়া হয়। কিন্তু এখন সেই সুদের ওপর ১০ শতাংশ হারে উৎসে কর কাটার উদ্যোগ নিয়ে নতুন বিতর্ক তৈরি হয়েছে।
জাতীয় রাজস্ব বোর্ডের (এনবিআর) বিভিন্ন কর অঞ্চলের কর্মকর্তারা ক্ষুদ্রঋণ প্রতিষ্ঠানগুলোকে সদস্যদের সঞ্চয়ের বিপরীতে দেওয়া সুদের ওপর ১০ শতাংশ উৎসে কর কেটে সরকারি কোষাগারে জমা দিতে বলছেন। একই সঙ্গে আগে এই কর না কাটার কারণে বকেয়া কর ও জরিমানার কথাও বলা হয়েছে। বিষয়টি নিয়ে ক্ষুদ্রঋণ প্রতিষ্ঠানগুলোর সংগঠন ক্রেডিট অ্যান্ড ডেভেলপমেন্ট ফোরাম (সিডিএফ) আপত্তি জানিয়েছে। তাদের দাবি, ক্ষুদ্রঋণ প্রতিষ্ঠানে সঞ্চয় করা অধিকাংশ মানুষই নিম্নআয়ের এবং তাঁদের সঞ্চয়ের সুদের ওপর কর বসালে ক্ষুদ্র সঞ্চয়ের প্রবণতা কমে যেতে পারে।
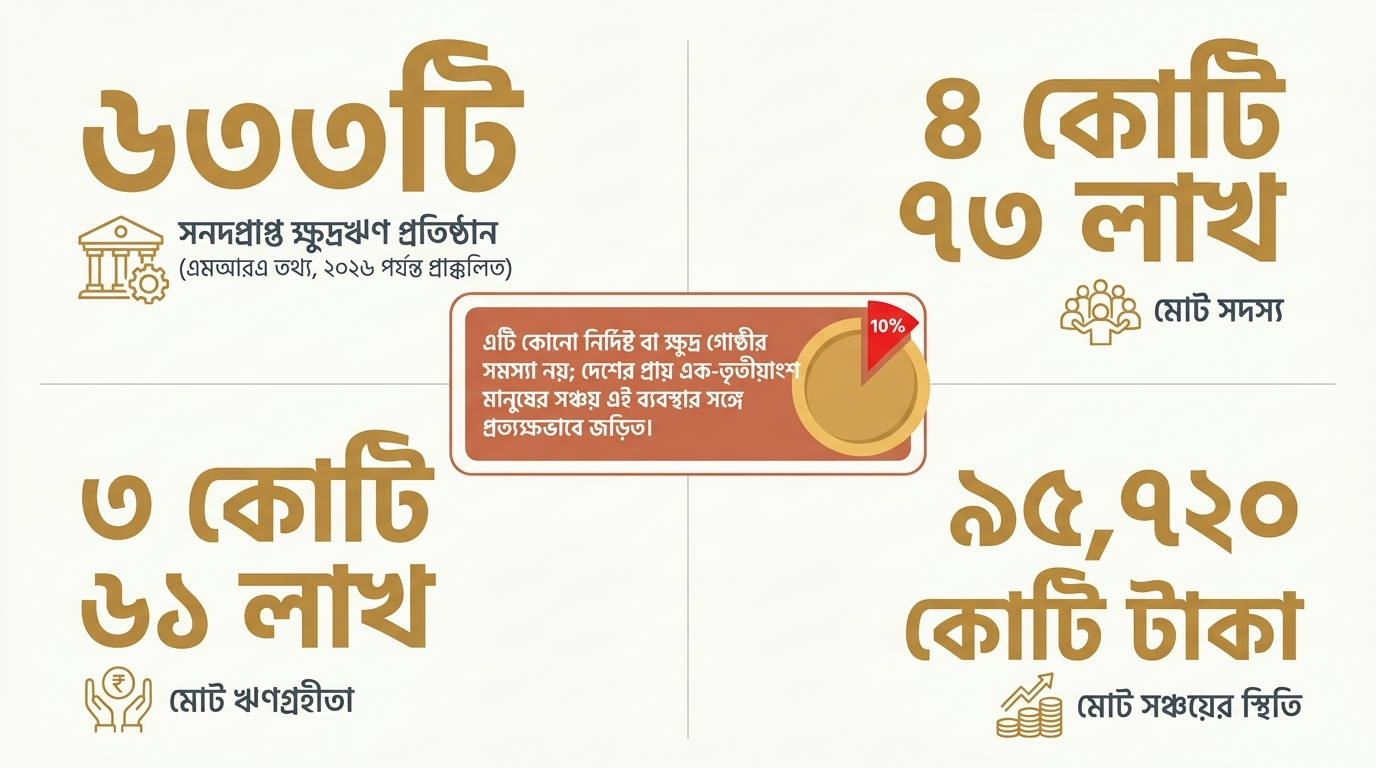
মাইক্রোক্রেডিট রেগুলেটরি অথরিটির (এমআরএ) তথ্য অনুযায়ী, ২০২৬ সালের ৩০ জুন পর্যন্ত দেশে সনদপ্রাপ্ত ক্ষুদ্রঋণ প্রতিষ্ঠানের সংখ্যা ৬৩৩টি। এসব প্রতিষ্ঠানের সদস্য প্রায় ৪ কোটি ৭৩ লাখ। তাঁদের মধ্যে ঋণগ্রহীতা সদস্য প্রায় ৩ কোটি ৬১ লাখ। আর সদস্যদের মোট সঞ্চয়ের স্থিতি প্রায় ৯৫ হাজার ৭২০ কোটি টাকা। অর্থাৎ ক্ষুদ্রঋণ প্রতিষ্ঠানের সঙ্গে যুক্ত বিপুলসংখ্যক মানুষের সঞ্চয় এই ব্যবস্থার সঙ্গে জড়িত।
ক্ষুদ্রঋণ প্রতিষ্ঠানগুলো সাধারণত সদস্যদের কাছ থেকে নিয়মিত ছোট অঙ্কের সঞ্চয় সংগ্রহ করে। অনেক ক্ষেত্রে একজন সদস্য খুব অল্প টাকা দিয়ে সঞ্চয় শুরু করতে পারেন। এই সঞ্চয় একদিকে সদস্যের নিজের জন্য একটি আর্থিক নিরাপত্তা তৈরি করে, অন্যদিকে ক্ষুদ্রঋণ প্রতিষ্ঠানগুলোর ঋণ কার্যক্রমের অর্থের একটি উৎস হিসেবেও কাজ করে। ফলে এই সঞ্চয়ের ওপর কর আরোপের প্রশ্নটি শুধু কর আদায়ের বিষয় নয়; এর সঙ্গে দরিদ্র ও নিম্নআয়ের মানুষের সঞ্চয় অভ্যাস এবং ক্ষুদ্রঋণ ব্যবস্থার অর্থপ্রবাহও জড়িত।
এনবিআরের পক্ষ থেকে যে অবস্থান নেওয়া হয়েছে, তার ভিত্তি ২০২৩ সালের আয়কর আইন। আইনের ১০২(১) ধারায় ব্যাংক, বিমা, লিজিং ও ফাইন্যান্স কোম্পানি, সমবায় এবং মোবাইল ফাইন্যান্সিয়াল সার্ভিসসহ নির্দিষ্ট প্রতিষ্ঠান কোনো ব্যক্তি বা প্রতিষ্ঠানকে সুদ বা মুনাফা দিলে উৎসে কর কাটার বিধান রয়েছে। ব্যক্তিকে দেওয়া সুদ বা মুনাফার ক্ষেত্রে প্রযোজ্য হার ১০ শতাংশ। এনবিআরের কর্মকর্তাদের ব্যাখ্যা হলো, ক্ষুদ্রঋণ প্রতিষ্ঠানের সদস্যদের সঞ্চয়ের বিপরীতে দেওয়া সুদও এই বিধানের আওতায় পড়ে। ফলে সুদ দেওয়ার সময় ১০ শতাংশ কেটে সরকারি কোষাগারে জমা দেওয়ার কথা।
সহজভাবে বললে, কোনো সদস্য তাঁর সঞ্চয়ের বিপরীতে ১০০ টাকা সুদ পাওয়ার কথা থাকলে নতুন নির্দেশনা অনুযায়ী ক্ষুদ্রঋণ প্রতিষ্ঠান ১০ টাকা উৎসে কর হিসেবে কেটে রেখে তাঁকে ৯০ টাকা দিতে পারে। কেটে রাখা ১০ টাকা সরকারি কোষাগারে জমা হবে। এনবিআরের চিঠি অনুযায়ী, আগের অর্থবছরগুলোর সুদের ক্ষেত্রেও এই কর না কাটার বিষয়টি ধরা হয়েছে এবং বকেয়া কর জমা দেওয়ার নির্দেশ দেওয়া হয়েছে। দেরির জন্য ২ শতাংশ জরিমানার কথাও চিঠিতে উল্লেখ করা হয়েছে।
তবে এখানেই ক্ষুদ্রঋণ প্রতিষ্ঠানগুলোর আপত্তি। তাদের বক্তব্য, সাধারণ ব্যাংক বা আর্থিক প্রতিষ্ঠানের আমানতকারীদের সঙ্গে ক্ষুদ্রঋণ প্রতিষ্ঠানের সদস্যদের সঞ্চয়কে একভাবে দেখা উচিত নয়। কারণ ক্ষুদ্রঋণ প্রতিষ্ঠানের বড় অংশের সদস্য নিম্নআয়ের মানুষ। তাঁরা অনেক সময় খুব অল্প অঙ্কের টাকা নিয়মিত জমিয়ে ভবিষ্যতের জন্য একটি সঞ্চয় গড়ে তোলেন। এই সঞ্চয়ের ওপর পাওয়া সুদের পরিমাণও সাধারণত খুব বেশি নয়।
সিডিএফের তথ্য অনুযায়ী, ২০২৫ সালের ৩০ জুন পর্যন্ত ক্ষুদ্রঋণ খাতে সদস্যদের সঞ্চয়ের পরিমাণ ছিল প্রায় ৭৯ হাজার ৯৩২ কোটি টাকা। গড়ে ৬ শতাংশ সুদ ধরে হিসাব করলে সদস্যদের পাওনা সুদের পরিমাণ দাঁড়ায় প্রায় ৪ হাজার ৭৯৫ কোটি টাকা। এই পুরো সুদের ওপর ১০ শতাংশ উৎসে কর কাটা হলে সরকারের রাজস্ব আয় হতে পারে প্রায় ৪৭৯ কোটি ৫০ লাখ টাকা।
সরকারের জন্য এটি রাজস্ব আদায়ের একটি সুযোগ হলেও ক্ষুদ্রঋণ প্রতিষ্ঠানগুলোর প্রশ্ন, এত বিপুলসংখ্যক নিম্নআয়ের মানুষের কাছ থেকে সংগৃহীত ক্ষুদ্র সঞ্চয়ের সুদের ওপর কর কেটে সরকারের যে রাজস্ব আসবে, তার তুলনায় এর সামাজিক প্রভাব কতটা হবে। তাদের আশঙ্কা, সদস্যরা যদি দেখেন তাঁদের সঞ্চয়ের সুদের একটি অংশ কর হিসেবে কেটে নেওয়া হচ্ছে, তাহলে তাঁরা ক্ষুদ্র সঞ্চয়ে আগ্রহ হারাতে পারেন।
ক্ষুদ্রঋণ খাতের সংগঠনগুলোর আরেকটি যুক্তি হলো, ক্ষুদ্রঋণ প্রতিষ্ঠানের মূল ক্ষুদ্রঋণ কার্যক্রম থেকে পাওয়া সার্ভিস চার্জ নির্দিষ্ট শর্তে করমুক্ত। বিদ্যমান আইনেও মাইক্রোক্রেডিট রেগুলেটরি অথরিটি কর্তৃক নিবন্ধিত প্রতিষ্ঠানের ক্ষুদ্রঋণ কার্যক্রম থেকে উদ্ভূত সার্ভিস চার্জ করমুক্ত রাখার বিধান রয়েছে। তবে এই করমুক্তির সঙ্গে সদস্যদের সঞ্চয়ের ওপর দেওয়া সুদ একই বিষয় কি না, সেটিই এখন আইনি ব্যাখ্যার গুরুত্বপূর্ণ জায়গা।
বর্তমান আইনি কাঠামোতে মূল দ্বন্দ্বটি এখানেই। ক্ষুদ্রঋণ প্রতিষ্ঠানের ক্ষুদ্রঋণ কার্যক্রম থেকে অর্জিত সার্ভিস চার্জ নির্দিষ্ট শর্তে করমুক্ত হলেও সদস্যদের সঞ্চয়ের ওপর প্রতিষ্ঠান যে সুদ দেয়, সেই সুদ প্রদানের সময় উৎসে কর কাটার বিধান আয়কর আইনে আলাদাভাবে প্রযোজ্য কি না এ নিয়ে ক্ষুদ্রঋণ খাত এবং কর কর্তৃপক্ষের ব্যাখ্যায় পার্থক্য দেখা দিয়েছে।
ক্ষুদ্রঋণ প্রতিষ্ঠানগুলোর সংগঠন সিডিএফ বলছে, এই বিষয়টি আইনে স্পষ্ট নয়। তাদের মতে, ক্ষুদ্রঋণ প্রতিষ্ঠানে সদস্যদের কাছ থেকে সঞ্চয় সংগ্রহ করা এবং সেই সঞ্চয়ের বিপরীতে সুদ দেওয়া ক্ষুদ্রঋণ কার্যক্রমের সঙ্গে ওতপ্রোতভাবে জড়িত। ফলে একদিকে ক্ষুদ্রঋণ কার্যক্রমের আয়কে করমুক্ত রাখা এবং অন্যদিকে সদস্যদের সেই সঞ্চয়ের সুদের ওপর উৎসে কর কাটা—দুটি বিধানের মধ্যে সমন্বয় প্রয়োজন।
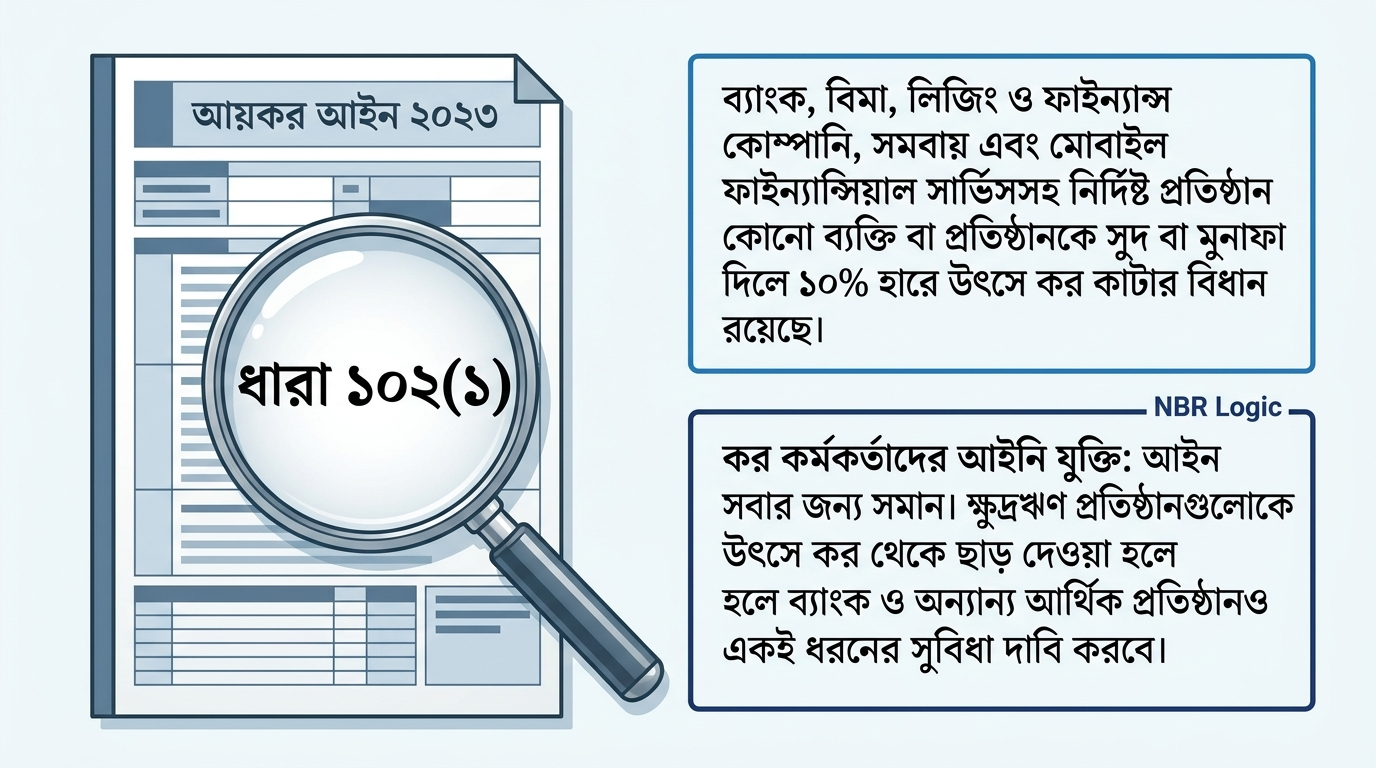
এদিকে এনবিআরের কর্মকর্তাদের যুক্তি হলো, আয়কর আইনে আমানতের ওপর প্রদত্ত সুদের ক্ষেত্রে উৎসে কর কাটার বিধান রয়েছে। তাই কর কর্মকর্তারা আইন অনুযায়ী তা কার্যকর করছেন। একজন কর কর্মকর্তার বক্তব্য অনুযায়ী, ক্ষুদ্রঋণ প্রতিষ্ঠানগুলোকে এই উৎসে কর থেকে ছাড় দেওয়া হলে ব্যাংক ও অন্যান্য আর্থিক প্রতিষ্ঠানও একই ধরনের সুবিধা দাবি করতে পারে। তবে ক্ষুদ্র ও প্রান্তিক সঞ্চয়কারীদের বিষয়টি বিবেচনায় নিয়ে সংশ্লিষ্ট নিয়ন্ত্রক সংস্থা থেকে বিশেষ অনুরোধ এলে বিষয়টি বিবেচনা করার সুযোগ রয়েছে।
এখানে আরেকটি বিষয়ও গুরুত্বপূর্ণ। ক্ষুদ্রঋণ প্রতিষ্ঠানের সদস্যদের বড় অংশই এমন মানুষ, যাঁদের ব্যক্তিগত আয় প্রচলিত করমুক্ত সীমার নিচে। ফলে তাঁদের সঞ্চয়ের সুদের ওপর উৎসে কর কেটে নেওয়া হলে তাঁরা বাস্তবে আয়করদাতা না হলেও আগে কর দিয়ে ফেলবেন। ক্ষুদ্রঋণ খাতের প্রতিনিধিদের প্রশ্ন, যে ব্যক্তির মোট আয়ই করযোগ্য সীমায় পৌঁছায় না, তাঁর কাছ থেকে সঞ্চয়ের সুদের ওপর আগাম কর কেটে নেওয়া হলে তিনি কীভাবে এবং কতটা সহজে সেই কর সমন্বয় বা ফেরত পাবেন?
ক্ষুদ্রঋণ খাতের সংগঠনগুলো বলছে, গ্রামের নিম্নআয়ের পরিবারগুলোর জন্য ছোট সঞ্চয় একটি গুরুত্বপূর্ণ নিরাপত্তা ব্যবস্থা। পরিবারে কেউ অসুস্থ হলে, ফসল নষ্ট হলে, প্রাকৃতিক দুর্যোগ হলে কিংবা হঠাৎ আয় বন্ধ হয়ে গেলে এই সঞ্চয় কাজে লাগে। ফলে নিয়মিত ছোট অঙ্কের সঞ্চয়ের ওপর নিরুৎসাহ তৈরি হলে দীর্ঘমেয়াদে আর্থিক অন্তর্ভুক্তির ওপরও প্রভাব পড়তে পারে।
অন্যদিকে সরকারের রাজস্ব ব্যবস্থার দিক থেকে দেখলে উৎসে কর ব্যবস্থা চালুর একটি কারণ হলো কর সংগ্রহকে সহজ ও নিশ্চিত করা। আয়কর আইনে যখন সুদ বা মুনাফা প্রদানের ক্ষেত্রে উৎসে কর কাটার বিধান রয়েছে, তখন সংশ্লিষ্ট কর কর্মকর্তারা সেই বিধান বাস্তবায়ন করতে চাইছেন। ফলে সরকারের অবস্থানকে শুধু ‘গরিব মানুষের ওপর নতুন কর’ হিসেবে দেখলে পুরো আইনি প্রেক্ষাপটটি ধরা পড়ে না।
এখানে উল্লেখ করা দরকার, ক্ষুদ্রঋণ খাত দীর্ঘদিন ধরেই উল্লেখযোগ্য কর সুবিধা পেয়ে আসছে। এনবিআরের ২০২৩ সালের কর ব্যয়সংক্রান্ত প্রতিবেদনের তথ্য অনুযায়ী, মাইক্রোক্রেডিট ও সামাজিক কল্যাণ খাত মিলিয়ে ওই অর্থবছরে প্রায় ১২ হাজার ৫৮৯ কোটি টাকার কর অব্যাহতি দেওয়া হয়েছিল, যা বিভিন্ন খাতের মধ্যে সর্বোচ্চ ছিল। অর্থাৎ ক্ষুদ্রঋণ খাতে কর সুবিধা দীর্ঘদিনের নীতিগত কাঠামোর অংশ।
তবে একটি বিষয় স্পষ্ট, দেশের প্রায় ৪ কোটি ৭৩ লাখ ক্ষুদ্রঋণ সদস্য এবং প্রায় ৯৫ হাজার ৭২০ কোটি টাকার সঞ্চয়কে ঘিরে এই সিদ্ধান্তের প্রভাব ছোট কোনো গোষ্ঠীর মধ্যে সীমাবদ্ধ থাকবে না। তাই এটি কেবল কর আদায়ের বিষয় নয়; এর সঙ্গে জড়িয়ে আছে দরিদ্র মানুষের সঞ্চয়, আর্থিক অন্তর্ভুক্তি এবং দেশের ক্ষুদ্রঋণ ব্যবস্থার ভবিষ্যৎ।
নবোদয়/ আরআই/ জেডআরসি/ ০১ অক্টোবর ২০২৬