Loading...
ডিজিটাল লেনদেনে ঝুঁকি বাড়ছে
অনলাইনে পণ্য কিনতে গিয়ে বিকাশ, নগদ বা ব্যাংকের পেমেন্ট অপশন দেখলে ক্রেতা সাধারণত সেই পরিচিত মাধ্যমটির দিকেই নজর দেন। মাঝখানে যে প্ল্যাটফর্ম টাকা সংগ্রহ করে ব্যবসায়ীর কাছে পৌঁছানোর ব্যবস্থা করছে, সেটি অনুমোদিত কি না, তা অনেকেরই অজানা থাকে।
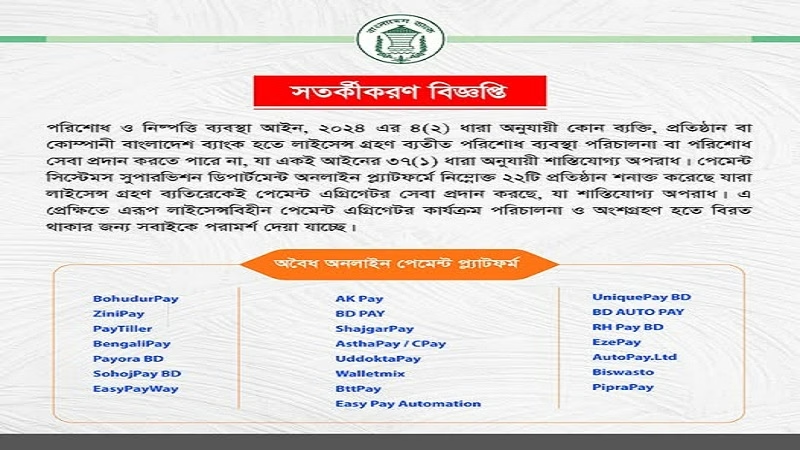
অনলাইনে পণ্য কিনতে গিয়ে বিকাশ, নগদ বা ব্যাংকের পেমেন্ট অপশন দেখলে ক্রেতা সাধারণত সেই পরিচিত মাধ্যমটির দিকেই নজর দেন। মাঝখানে যে প্ল্যাটফর্ম টাকা সংগ্রহ করে ব্যবসায়ীর কাছে পৌঁছানোর ব্যবস্থা করছে, সেটি অনুমোদিত কি না, তা অনেকেরই অজানা থাকে। লাইসেন্সবিহীন ২২টি অনলাইন পেমেন্ট প্ল্যাটফর্ম নিয়ে বাংলাদেশ ব্যাংকের সতর্কতা অর্থ লেনদেনের এই মধ্যবর্তী ধাপকে সামনে এনেছে।
রবিবার (২৭ সেপ্টেম্বর) কেন্দ্রীয় ব্যাংকের পেমেন্ট সিস্টেমস সুপারভিশন বিভাগ জানায়, ২২টি প্ল্যাটফর্ম লাইসেন্স ছাড়াই অনলাইনে ‘পেমেন্ট অ্যাগ্রিগেটর’ সেবা দিচ্ছে। ব্যক্তি, ব্যবসাপ্রতিষ্ঠান ও আর্থিক প্রতিষ্ঠানকে এগুলোর মাধ্যমে লেনদেন থেকে বিরত থাকতে বলা হয়েছে। প্রশ্নটি শুধু অনুমতিপত্রের নয়; ক্রেতার দেওয়া অর্থ কোথায় জমা হচ্ছে এবং ব্যবসায়ীর কাছে কীভাবে পৌঁছাচ্ছে, সেটিও এর সঙ্গে জড়িত।
চিহ্নিত প্ল্যাটফর্মগুলো হলো—বহুদূর পে, জিনি পে, পে-টিলার, বেঙ্গলি পে, পেওরা বিডি, সহজ পে বিডি, ইজি পে ওয়ে, একে পে, বিডি পে, সাজঘর পে, আস্থা পে/সি পে, উদ্যোক্তা পে, ওয়ালেট মিক্স, বিটিটি পে, ইজি পে অটোমেশন, ইউনিক পে বিডি, বিডি অটো পে, আরএইচ পে বিডি, ইজি পে, অটো পে লিমিটেড, বিশ্বস্ত ও পিপড়া পে। এটি অননুমোদিত সেবার তালিকা।
পেমেন্ট অ্যাগ্রিগেটর কী করে? একটি অনলাইন দোকান কার্ড, ব্যাংক হিসাব ও মোবাইল আর্থিক সেবার মাধ্যমে টাকা নিতে চাইলে প্রতিটি ব্যবস্থার সঙ্গে আলাদা সংযোগের বদলে একটি অ্যাগ্রিগেটর ব্যবহার করতে পারে। ক্রেতার কাছে এটি টাকা দেওয়ার পাতা; ব্যবসায়ীর জন্য অর্থ গ্রহণ ও হিসাব মেলানোর গুরুত্বপূর্ণ ধাপ। অ্যাগ্রিগেটর নিজে অর্থ সংগ্রহ করলে ব্যবসায়ীর কাছে তা পৌঁছাতে দেরি হওয়া বা আটকে যাওয়ার ঝুঁকি তৈরি হতে পারে।
গণমাধ্যমে প্রকাশিত খবরে জানা গেছে, তালিকাভুক্ত অন্তত ১৯টি প্ল্যাটফর্মের ওয়েবসাইটে বিকাশ, নগদ, রকেট, বাংলা কিউআর ও বিভিন্ন ব্যাংকের মাধ্যমে অর্থ দেওয়ার অপশন দেখা গেছে। পরিচিত সেবার নাম দেখানো মানেই মধ্যবর্তী প্ল্যাটফর্মটির লাইসেন্স আছে, এমন নয়। বিকাশের একজন কর্মকর্তা গণমাধ্যমকে বলেন, অননুমোদিত অ্যাগ্রিগেটরের সঙ্গে তাদের প্রতিষ্ঠানের কোনো ব্যবসায়িক সম্পর্ক নেই। অর্থাৎ টাকা দেওয়ার মাধ্যম আর সেই টাকা সংগ্রহকারী প্ল্যাটফর্মের অনুমোদন আলাদাভাবে যাচাই করতে হবে।
পরিশোধ ও নিষ্পত্তি ব্যবস্থা আইন, ২০২৪-এর ৪(২) ধারায় বাংলাদেশ ব্যাংকের লাইসেন্স ছাড়া কোনো ব্যক্তি বা প্রতিষ্ঠানকে পরিশোধ ব্যবস্থা পরিচালনা কিংবা পরিশোধ সেবা দিতে নিষেধ করা হয়েছে। বিধানটি ভাঙলে ৩৭(১) ধারা অনুযায়ী সর্বোচ্চ পাঁচ বছর কারাদণ্ড, ৫০ লাখ টাকা অর্থদণ্ড বা উভয় দণ্ড হতে পারে। শাস্তির বিধানটি অননুমোদিত সেবা পরিচালনার জন্য; শুধু কোনো প্ল্যাটফর্মে টাকা দেওয়া গ্রাহক স্বয়ংক্রিয়ভাবে ওই অপরাধে অভিযুক্ত হন না। তবে গ্রাহককেও এসব লেনদেন এড়াতে বলেছে কেন্দ্রীয় ব্যাংক।
লাইসেন্সের গুরুত্ব তদারকিতে। অনুমোদিত সেবাদাতাদের লেনদেন, গ্রাহক যাচাই ও অর্থ নিষ্পত্তির নিয়ম মেনে চলতে হয়। অননুমোদিত প্ল্যাটফর্মে টাকা আটকে গেলে অর্থের অবস্থান শনাক্ত এবং প্রতিকার পাওয়া কঠিন হতে পারে। বাংলাদেশ ব্যাংকের চিঠির বরাতে গণমাধ্যগুলো জানিয়েছে, চিহ্নিত প্রতিষ্ঠানগুলোর কয়েকটি নির্ধারিত মার্চেন্ট হিসাবের বদলে ব্যক্তিগত মোবাইল আর্থিক সেবার নম্বর ব্যবহার করেছে। এই তথ্য সব ২২টি প্রতিষ্ঠানের ক্ষেত্রে প্রযোজ্য বলে প্রতিবেদনটি দাবি করেনি।
তথ্য অনুযায়ী, প্ল্যাটফর্মগুলোর ওয়েবসাইট ও অ্যাপ বন্ধের ব্যবস্থা নিতে বাংলাদেশ ব্যাংক টেলিযোগাযোগ নিয়ন্ত্রক সংস্থা বিটিআরসিকে চিঠি দিয়েছে। চিঠি দেওয়া হয়েছে আর্থিক গোয়েন্দা ইউনিটকেও। এসব প্ল্যাটফর্মে আগে হওয়া লেনদেনের পরিমাণ বা কোনো গ্রাহকের টাকা আটকে আছে কি না, সতর্কবার্তায় তার হিসাব দেওয়া হয়নি।
লেনদেনের আগে ব্যবসায়ীরা পেমেন্ট সংগ্রহকারী প্রতিষ্ঠানের নাম বাংলাদেশ ব্যাংকের ওয়েবসাইটে প্রকাশিত অনুমোদিত পেমেন্ট সিস্টেম অপারেটর ও পেমেন্ট সার্ভিস প্রোভাইডারের তালিকায় মিলিয়ে দেখতে পারেন। ক্রেতারও পেমেন্ট পাতায় কার নামে অর্থ যাচ্ছে, তা দেখা দরকার।
ইতিমধ্যে টাকা দিয়ে সমস্যায় পড়লে লেনদেনের আইডি, রসিদ ও প্রাপকের তথ্য সংরক্ষণ করা জরুরি। যে ব্যাংক বা মোবাইল আর্থিক সেবা দিয়ে টাকা পাঠানো হয়েছে, সেখানে প্রথমে অভিযোগ করা যায়। সেই সেবাদাতাসংক্রান্ত অভিযোগের নিষ্পত্তি না হলে বাংলাদেশ ব্যাংকের গ্রাহক স্বার্থ সংরক্ষণ কেন্দ্রের ১৬২৩৬ নম্বরে যোগাযোগের ব্যবস্থা রয়েছে।
নবোদয়/ এসএন/ জেডআরসি/ ২৭ সেপ্টেম্বর ২০২৬