Loading...
ব্যাংক খাত সংস্কার
বাংলাদেশের ব্যাংক খাতের সংকট এখন আর কয়েকটি দুর্বল ব্যাংক কিংবা কিছু খেলাপি ঋণের সমস্যা নয়। কয়েক বছর ধরে জমতে থাকা অনিয়ম, নিয়ন্ত্রণহীন ঋণ, রাজনৈতিক প্রভাব, ব্যাংক দখল, দুর্বল তদারকি এবং ঋণ পুনঃতফসিলের সুযোগ দিতে দিতে সমস্যাটি পুরো আর্থিক ব্যবস্থার জন্য বড় ঝুঁকিতে পরিণত হয়েছে।
বাংলাদেশের ব্যাংক খাতের সংকট এখন আর কয়েকটি দুর্বল ব্যাংক কিংবা কিছু খেলাপি ঋণের সমস্যা নয়। কয়েক বছর ধরে জমতে থাকা অনিয়ম, নিয়ন্ত্রণহীন ঋণ, রাজনৈতিক প্রভাব, ব্যাংক দখল, দুর্বল তদারকি এবং ঋণ পুনঃতফসিলের সুযোগ দিতে দিতে সমস্যাটি পুরো আর্থিক ব্যবস্থার জন্য বড় ঝুঁকিতে পরিণত হয়েছে। এমন পরিস্থিতিতে ব্যাংক খাতের তদারকি শক্তিশালী ও প্রযুক্তিগত সক্ষমতা বাড়াতে ১ হাজার ২৭৬ কোটি টাকার নতুন প্রকল্প অনুমোদন দিয়েছে সরকার।
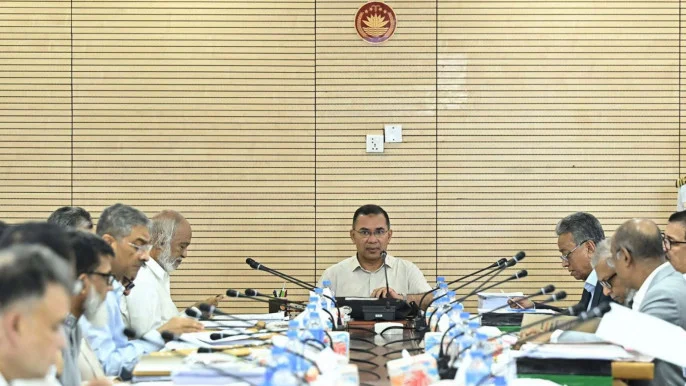
মঙ্গলবার (২৯ সেপ্টেম্বর) প্রধানমন্ত্রী তারেক রহমানের সভাপতিত্বে একনেক সভায় অনুমোদন পাওয়া ‘ফাইন্যান্সিয়াল সেক্টর সাপোর্ট প্রজেক্ট-২’ ২০২৬ সালের জুলাই থেকে ২০৩১ সালের জুন পর্যন্ত বাস্তবায়ন করবে বাংলাদেশ ব্যাংক। প্রকল্পের ১ হাজার ২৬১ কোটি টাকার বেশি আসবে বিশ্বব্যাংকের সহযোগী সংস্থা আইডিএ থেকে।
প্রকল্প ব্যয়ের বড় অংশই প্রযুক্তিনির্ভর। প্রায় ৭১২ কোটি টাকা আইসিটি সরঞ্জাম এবং ৩৫৫ কোটি টাকা সফটওয়্যার কেনায় ব্যয় করার কথা। প্রশিক্ষণে রাখা হয়েছে প্রায় ৭০ কোটি টাকা; পাশাপাশি দেশি-বিদেশি পরামর্শক নিয়োগের ব্যবস্থাও রয়েছে।
প্রকল্পটির প্রয়োজনীয়তা নিয়ে অবশ্য প্রশ্ন কম। বাংলাদেশ ব্যাংকের সর্বশেষ তথ্য অনুযায়ী, চলতি বছরের জুন শেষে দেশের খেলাপি ঋণ দাঁড়িয়েছে ৬ লাখ ৬ হাজার ৫৫৫ কোটি টাকা, যা মোট বিতরণ করা ঋণের ৩২ দশমিক ৭৮ শতাংশ। মার্চের তুলনায় মাত্র তিন মাসে খেলাপি ঋণ বেড়েছে প্রায় ১৭ হাজার ৮৫১ কোটি টাকা। অর্থাৎ ব্যাংক থেকে দেওয়া প্রতি ১০০ টাকার প্রায় ৩৩ টাকাই এখন খেলাপি।
এই বিপর্যয় হঠাৎ তৈরি হয়নি। সেন্টার ফর পলিসি ডায়ালগের হিসাবে, ২০০৮ থেকে ২০২৩ সাল পর্যন্ত সংবাদমাধ্যমে প্রকাশিত তথ্যের ভিত্তিতে ২৪টি বড় ব্যাংক কেলেঙ্কারিতেই প্রায় ৯২ হাজার ২৬১ কোটি টাকা আত্মসাৎ বা অনিয়মের ঘটনা সামনে এসেছে।
আওয়ামী লীগ সরকারের দীর্ঘ শাসনামলে কয়েকটি ভালো ব্যাংকও প্রভাবশালী গোষ্ঠীর নিয়ন্ত্রণে যাওয়ার পর দুর্বল হয়ে পড়ে বলে সিপিডি উল্লেখ করেছে। ২০২৪ সালের পর তৈরি অর্থনীতির শ্বেতপত্রেও ব্যাংক দখল, ভুয়া ঋণ, ঋণের অর্থ আত্মসাৎ এবং অর্থ পাচারকে ওই সময়ের দুর্নীতির বড় মাধ্যম হিসেবে চিহ্নিত করা হয়।
অন্তর্বর্তী সরকার দায়িত্ব নেওয়ার পর ব্যাংকগুলোর প্রকৃত আর্থিক পরিস্থিতি বের করতে সম্পদের মান পর্যালোচনা, পরিচালনা পর্ষদ পরিবর্তন, দুর্বল ব্যাংক একীভূতকরণ এবং নতুন ব্যাংক রেজোলিউশন কাঠামোর উদ্যোগ নেয়। ইসলামী ব্যাংকের ক্ষেত্রেও পর্ষদ পরিবর্তন এবং বড় অঙ্কের তারল্য সহায়তা দেওয়া হয়েছিল।
পরবর্তী সময়ে ব্যাংকটির মালিকানা ও ব্যবস্থাপনা নিয়ে আবার রাজনৈতিক বিতর্ক তৈরি হয়েছে। ২০২৬ সালের জুনে সংসদে বিরোধী দল জামায়াতে ইসলামী ব্যবস্থাপনায় ‘অযাচিত হস্তক্ষেপের’ অভিযোগ তোলে; সরকার সেই অভিযোগের বিরোধিতা করে এবং আর্থিক শৃঙ্খলা রক্ষার কথা জানায়। কিন্তু নতুন কম্পিউটার, সফটওয়্যার ও ডেটাবেজ কি এই ইতিহাস বদলাতে পারবে?
বিশ্বব্যাংক নিজেই সমস্যাটিকে কেবল প্রযুক্তিগত সংকট হিসেবে দেখছে না। সংস্থাটি বাংলাদেশের ব্যাংক খাতের দুর্বলতার কারণ হিসেবে দুর্বল করপোরেট সুশাসন, নিয়ন্ত্রক সংস্থাকে প্রভাবিত করার প্রবণতা বা regulatory capture এবং সংশ্লিষ্ট পক্ষকে ঋণ দেওয়ার কথা বলেছে। জুনে বিশ্বব্যাংক FSSP-II-এর জন্য মোট ৪৫০ মিলিয়ন ডলার অর্থায়ন অনুমোদন করে। এর লক্ষ্য শুধু আইটি অবকাঠামো নয়, আমানত সুরক্ষা, দুর্বল ব্যাংক পুনর্গঠন, জরুরি তারল্য সহায়তার কাঠামো এবং রাষ্ট্রায়ত্ত ব্যাংকের সংস্কারও।
সমস্যাটি শেষ পর্যন্ত মানুষের সিদ্ধান্ত, প্রতিষ্ঠানের স্বাধীনতা এবং আইন প্রয়োগের জায়গায় এসে ঠেকে। কর্মকর্তা-কর্মচারীদের পেশাগত সংস্কৃতি ও সততার পরিবর্তন গুরুত্বপূর্ণ, তবে ব্যাংকের মতো নিয়ন্ত্রিত খাত ব্যক্তিগত সদিচ্ছার ওপর চালানো যায় না। কোনো কর্মকর্তা অনিয়ম করলে শাস্তি হবে কি না, পরিচালনা পর্ষদ রাজনৈতিক বা ব্যবসায়িক প্রভাবে ঋণ অনুমোদন করতে পারবে কি না, বাংলাদেশ ব্যাংক স্বাধীনভাবে ব্যবস্থা নিতে পারবে কি না এবং বড় ঋণখেলাপির বিরুদ্ধে একই আইন কার্যকর হবে কি না, মূল পরীক্ষা সেখানেই।
আইএমএফও জানুয়ারিতে বাংলাদেশকে প্রায় একই জায়গায় সতর্ক করেছে। সংস্থাটির মতে, ব্যাংক খাত স্থিতিশীল করতে বিশ্বাসযোগ্য সংস্কার কৌশল, বড় ও রাষ্ট্রায়ত্ত ব্যাংকের Asset Quality Review, ঝুঁকিভিত্তিক তদারকি, ব্যাংকের আর্থিক হিসাবের স্বচ্ছতা এবং বাংলাদেশ ব্যাংকের স্বাধীনতা জরুরি। শুধু দুর্বল ব্যাংকে বারবার তারল্য দেওয়া সমস্যার স্থায়ী সমাধান নয় বলেও সতর্ক করেছে সংস্থাটি।
সিপিডিও তাদের ২০২৬ সালের মূল্যায়নে বলেছে, সংকটের পেছনে রয়েছে দীর্ঘদিনের সুশাসনের ঘাটতি, রাজনৈতিক হস্তক্ষেপ, বারবার ঋণ পুনঃতফসিল ও নিয়ন্ত্রক ছাড়। প্রতিষ্ঠানটির সুপারিশ হলো সংস্কার আইন কঠোরভাবে প্রয়োগ, ব্যাংক ও নিয়ন্ত্রক সংস্থার সক্ষমতা বৃদ্ধি, বিশেষায়িত আদালত কার্যকর করা এবং স্বার্থান্বেষী গোষ্ঠীর বাধা মোকাবিলা করা।
সুতরাং ১ হাজার ২৭৬ কোটি টাকার প্রকল্প ব্যাংক খাত সংস্কারের জন্য প্রয়োজনীয় অবকাঠামো দিতে পারে। রিয়েল-টাইম তথ্য বিশ্লেষণ, সাইবার নিরাপত্তা ও ঝুঁকিভিত্তিক তদারকি বাংলাদেশ ব্যাংককে আগের চেয়ে দ্রুত অনিয়ম শনাক্ত করার সুযোগ দেবে। কিন্তু প্রযুক্তি অনিয়ম শনাক্ত করতে পারে, শাস্তি নিশ্চিত করতে পারে না। সফটওয়্যার রাজনৈতিক প্রভাব ঠেকায় না, কম্পিউটার ঋণখেলাপির বিরুদ্ধে মামলা চালায় না।
ফলে এই প্রকল্পের সাফল্যের আসল মাপকাঠি কত কম্পিউটার বা সফটওয়্যার কেনা হলো, তা নয়। পাঁচ বছর পর দেখতে হবে খেলাপি ঋণ কতটা কমল, দুর্বল ব্যাংকগুলোর মূলধন পরিস্থিতি কতটা ফিরল, কত টাকা উদ্ধার হলো, দায়ীদের বিরুদ্ধে কতটা ব্যবস্থা নেওয়া গেল এবং বাংলাদেশ ব্যাংক কতটা স্বাধীনভাবে তদারকি করতে পারল। ব্যাংক খাতের রোগ প্রযুক্তির চেয়ে অনেক পুরোনো। চিকিৎসাও তাই শুধু প্রযুক্তি দিয়ে শেষ হওয়ার কথা নয়।
নবোদয়/ এসএন/ জেডআরসি/ ২৯ সেপ্টেম্বর ২০২৬